Las ventas minoristas por el Día del Niño cayeron 2,5% frente a la misma fecha del año anterior, a precios constantes, según el relevamiento realizado entre comercios. El resultado confirmó un escenario de consumo todavía contenido, en el que las promociones, los descuentos y las cuotas permitieron sostener parte de la actividad, pero no alcanzaron para generar un repunte significativo.
La fecha, tradicionalmente considerada uno de los momentos fuertes del calendario comercial, volvió a mostrar un consumidor más cauteloso, que demora la decisión de compra y busca opciones de menor precio.
El dato se produjo a pesar del esfuerzo realizado por los comercios para atraer compradores. El 81,2% de los establecimientos relevados implementó alguna acción promocional, aunque esa proporción fue 5,8 puntos porcentuales inferior a la del año anterior.
Entre las principales herramientas utilizadas se destacaron la financiación con tarjeta, presente en el 55,3% de los comercios, y los descuentos en efectivo, aplicados por el 46,2%.
Más gasto por operación, pero menos ventas
El gasto promedio por operación alcanzó los $45.892, frente a los $33.736 registrados el año anterior. Sin embargo, una vez descontado el efecto de la inflación, el incremento real fue de apenas 0,8%.
El dato refleja una de las características centrales del comportamiento del consumo: los compradores realizaron operaciones algo más costosas en términos nominales, pero la cantidad total de ventas no logró superar los niveles del año pasado.
La respuesta de los consumidores estuvo marcada además por las compras de último momento. Muchos comercios señalaron una mayor concentración de operaciones hacia las jornadas previas a la celebración, acompañada por una búsqueda más intensa de promociones.
En ese contexto, los descuentos y el financiamiento funcionaron como herramientas para sostener la rotación de mercadería, aunque a costa de reducir los márgenes de rentabilidad.
Para cuatro de cada diez comercios, el resultado fue peor al esperado
El balance respecto de las expectativas también mostró las dificultades del mercado. El 43,6% de los comercios consideró que las ventas estuvieron en línea con lo previsto. En cambio, el 41,7% aseguró que el resultado quedó por debajo de sus estimaciones: un 38,1% lo calificó como peor y un 3,6% como mucho peor.
Solo el 14,7% tuvo una evaluación positiva respecto de sus expectativas. La fecha tampoco consiguió modificar de manera significativa el escenario general de los comercios. Para el 36% de los encuestados, el Día del Niño generó movimiento, pero sin cambiar el panorama del mes. Otro 35,5% lo consideró de impacto moderado y el 19,3% directamente señaló que no tuvo incidencia sobre sus ventas.
Apenas el 9,1% consideró que la celebración fue clave para dinamizar la actividad. El análisis sectorial mostró un dato contundente: los cinco rubros relevados registraron caídas interanuales.
La mayor contracción correspondió a Juguetería, con un descenso del 4,8%, seguida por Indumentaria y accesorios, que retrocedió 4,1%. Calzado y marroquinería cayó 3,1%, Librería 1,8% y Equipos de audio y video, celulares y accesorios 1%.
Juguetería: la caída más pronunciada
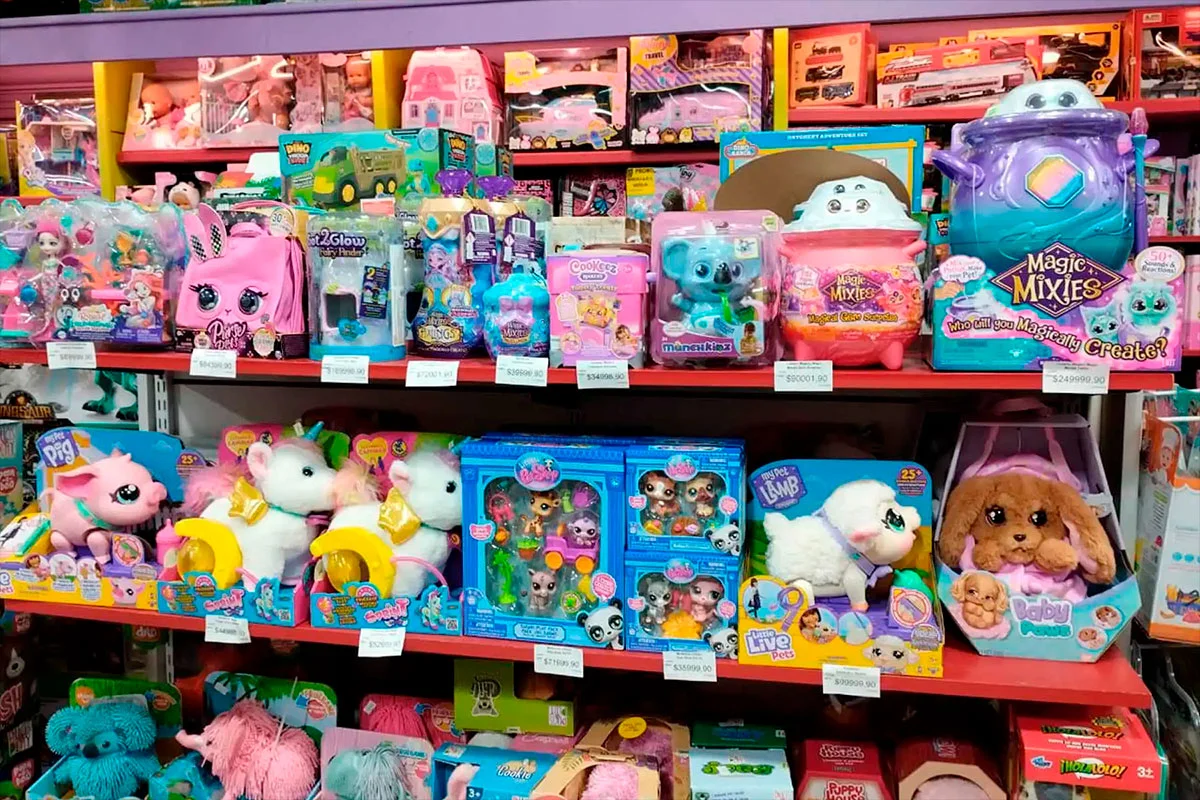
El rubro registró una baja del 4,8%, la mayor del relevamiento, con un ticket promedio de $45.038.
La demanda se inclinó hacia juguetes de menor precio y compras realizadas a último momento. El sector también enfrentó una fuerte competencia de bazares, plataformas digitales, productos importados y ferias informales.
La disponibilidad de financiación fue otro factor determinante. Mientras algunos comercios lograron sostener operaciones mediante cuotas y acuerdos específicos, otros señalaron dificultades para acceder a herramientas crediticias.
Indumentaria: menor prioridad y mayor competencia
Las ventas de indumentaria y accesorios retrocedieron 4,1%, con un ticket promedio de $42.344.
El sector estuvo condicionado por un cambio en las prioridades de los consumidores y por la competencia de canales informales y ferias. Para recuperar liquidez, los comercios recurrieron a promociones y descuentos, aunque la estrategia permitió sostener el volumen a costa de márgenes más reducidos.
Calzado y marroquinería
Con un ticket promedio de $50.680, el rubro registró una caída del 3,1%.
Los comercios describieron una elevada cantidad de consultas que no siempre se tradujeron en compras. Frente a esa situación, las promociones y los planes de financiación se convirtieron en las principales herramientas para intentar cerrar operaciones.
Electrónica: demanda concentrada en productos económicos
Los equipos de audio y video, celulares y accesorios mostraron una caída más moderada, del 1%, y un ticket promedio de $51.136.
La demanda se concentró especialmente en accesorios y productos de menor valor, como parlantes portátiles, mientras que los celulares tuvieron una menor tracción.
La financiación en hasta tres cuotas fue una de las estrategias más utilizadas, con límites impuestos por algunos comercios para evitar que el costo financiero deteriorara aún más la rentabilidad.
Librerías: compras sobre el final
El rubro registró una caída del 1,8%, con un ticket promedio de $38.279.
El movimiento se activó especialmente durante el sábado y estuvo acompañado por promociones destinadas a recuperar los niveles de venta del año anterior. La demanda se concentró en títulos y formatos de menor precio.
El relevamiento también detectó una pérdida de relevancia del libro como alternativa de regalo frente a otros productos tradicionalmente asociados con la celebración.
Un alivio para los comercios, pero sin cambio de tendencia
El resultado del Día del Niño deja una conclusión clara: la fecha consiguió aportar movimiento y liquidez, pero no logró transformar el escenario de estancamiento del consumo minorista.
Los comercios debieron recurrir a descuentos, financiación y estrategias comerciales para atraer compradores en un contexto en el que el poder adquisitivo continúa condicionando las decisiones.