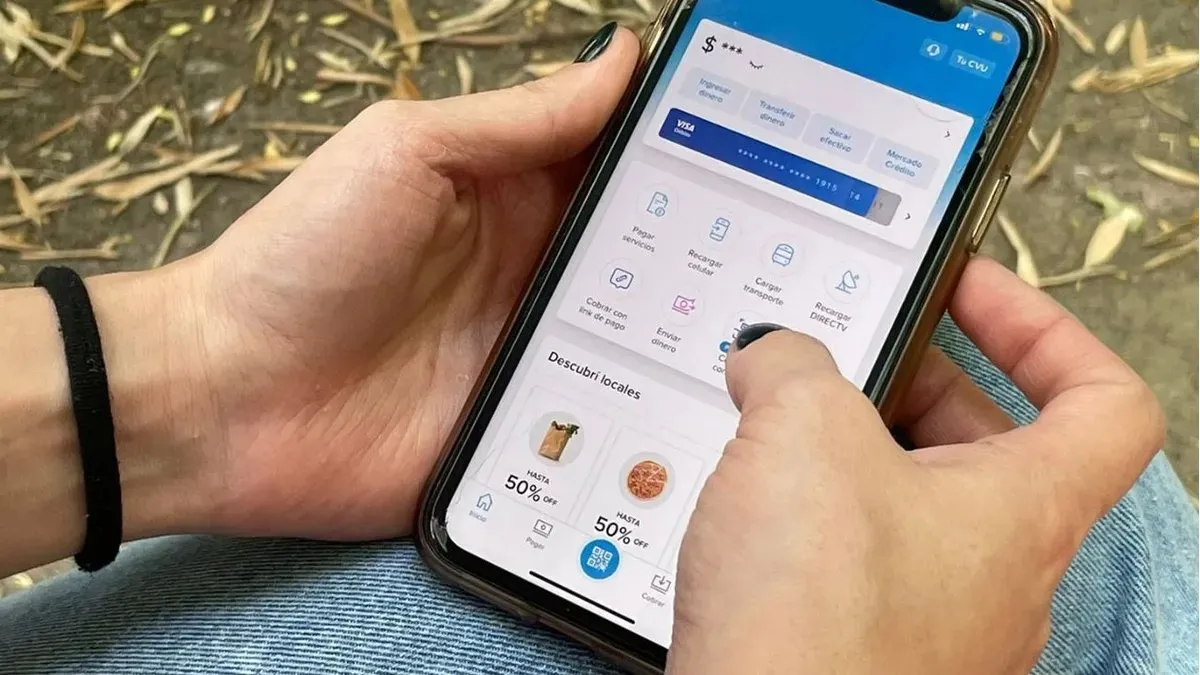
La morosidad en los préstamos otorgados por Mercado Pago en Argentina registró un fuerte incremento durante 2025, alcanzando el 8,7% en los impagos a más de 90 días, según lo expuesto en un informe elaborado por el banco estadounidense JP Morgan. El dato marca un salto significativo frente al 1,8% registrado en 2024 y refleja una tendencia en línea con lo que ocurre en los bancos y otras entidades financieras en el país.
Suba de la mora y comparación regional
A pesar del aumento, el informe señala que los niveles de incumplimiento en Argentina aún se ubican por debajo de los registrados en Brasil, donde la morosidad descendió del 15,9% al 11% en el mismo período. Sin embargo, la dinámica local genera preocupación, especialmente por el contexto económico y financiero del último tramo del año.
Más usuarios y mayor acceso al crédito
El análisis también destaca que unos 6,3 millones de argentinos —equivalentes al 14% de la población— cuentan actualmente con líneas de crédito activas dentro de la plataforma. Además, el promedio de préstamos por usuario se elevó a 3,3, por encima del 3,0 registrado a fines de 2024.
En paralelo, se observó una expansión relevante en el financiamiento a pequeñas y medianas empresas, que pasó de 104.000 a 205.000 firmas en apenas un año.
Volumen de préstamos y peso regional
En términos de volumen, la cartera de créditos en Argentina alcanza los US$1.100 millones, lo que representa el 12% del total de préstamos de Mercado Libre a nivel global. No obstante, el monto se mantiene por debajo de otros mercados de la región, como México con US$3.600 millones y Brasil con US$7.900 millones.
Las causas del deterioro
Entre los factores que explican el aumento de la morosidad, JP Morgan identificó el fuerte incremento de las tasas de interés en Argentina durante el cuarto trimestre de 2025, lo que encareció el refinanciamiento para los usuarios.
A esto se sumó un freno en el otorgamiento de nuevos créditos desde mayo del mismo año. La falta de incorporación de préstamos “nuevos y sanos” provocó que el peso relativo de los incumplimientos creciera sobre el total de la cartera.
Un cambio en el uso del crédito
El informe también advierte sobre un cambio en el comportamiento de los usuarios: las familias argentinas cuadruplicaron su nivel de mora respecto a 2024, lo que evidencia que los préstamos personales dejaron de ser utilizados únicamente como una herramienta de oportunidad para convertirse, en muchos casos, en un recurso destinado a cubrir necesidades cotidianas de liquidez.