La Municipalidad de Rawson presentó al Concejo Deliberante el proyecto de Presupuesto 2026, que proyecta un aumento de impuestos del 29,6%, cifra que la Secretaría de Hacienda asegura se ubica por debajo de la inflación interanual proyectada. También se detalló una reforma integral del Código Fiscal, buscando ordenar y simplificar la estructura tributaria local.
El gobierno municipal de Rawson elevó al Concejo Deliberante los proyectos de Presupuesto e Impositiva 2026, donde el aumento de impuestos propuesto para el próximo año alcanza el 29,6%. Este porcentaje, según la Secretaria de Hacienda, Macarena Flamarique, estaría por debajo de la inflación acumulada proyectada para 2025, estimada en 37%.
El monto total del Presupuesto 2026 de Rawson se fijó en $66.800.000.
Presentación y detalles de la propuesta fiscal
El Concejo Deliberante de Rawson recibió los tres instrumentos de planificación financiera para el próximo año: el Código Fiscal, presentado el 9 de octubre; la ordenanza impositiva 2026, elevada el 13 de octubre; y el presupuesto municipal 2026, ingresado el 24 de octubre.
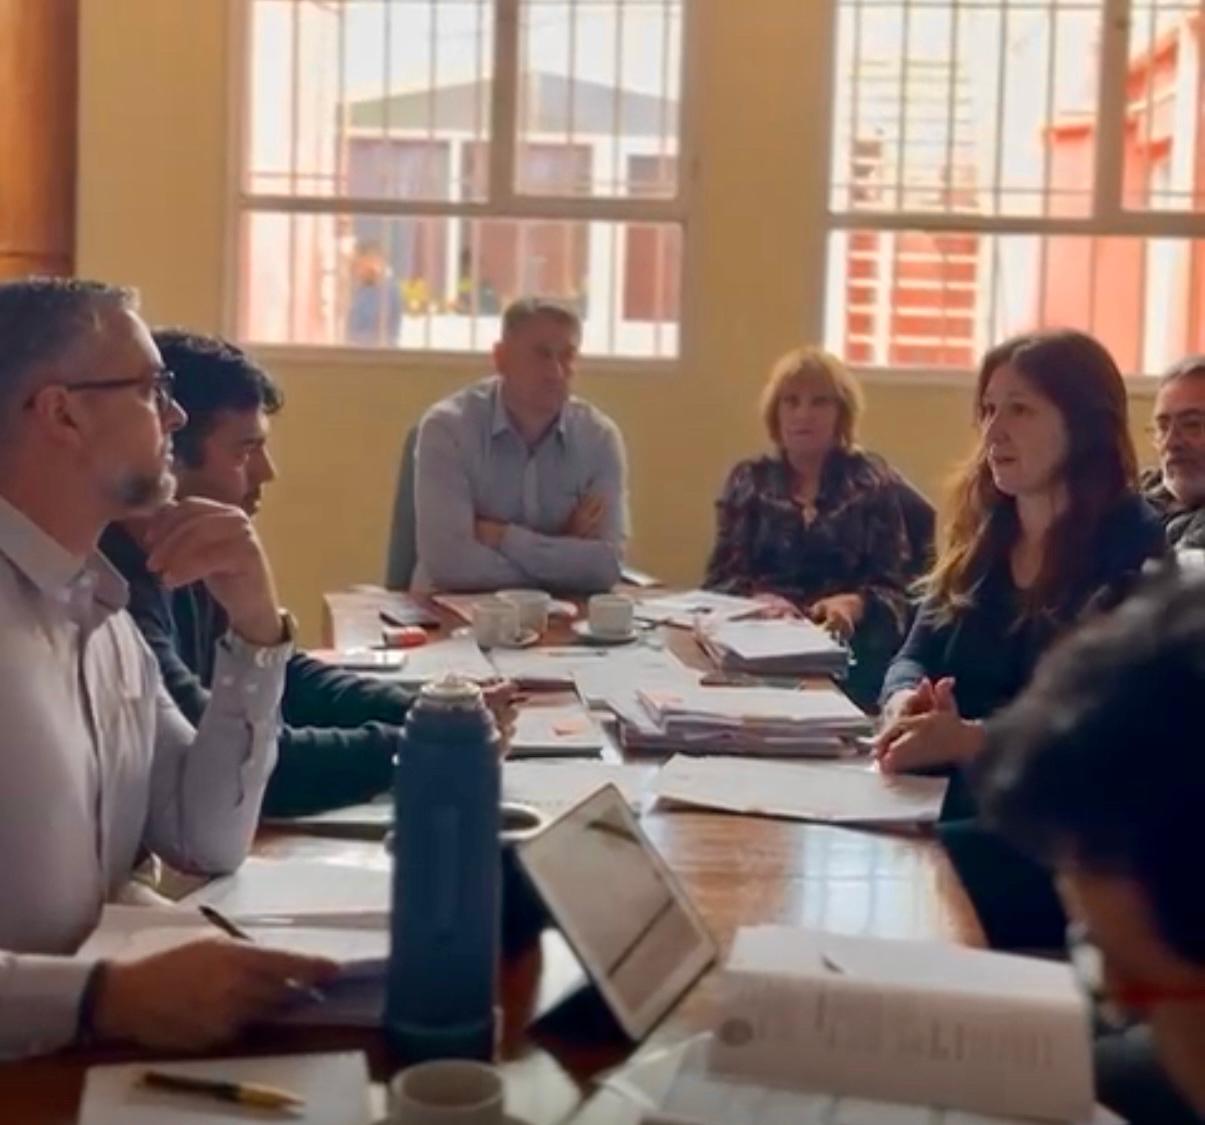
Macarena Flamarique, Secretaria de Hacienda, expuso los fundamentos del nuevo esquema tributario ante los representantes de todos los bloques del Concejo. La funcionaria remarcó que el incremento del 29,6% en las tasas considera la evolución de precios en los últimos doce meses, los cambios económicos a nivel nacional y provincial, y los parámetros del Consenso de Responsabilidad Fiscal, al cual Rawson adhiere.
Además, se señaló que este porcentaje de actualización se mantiene en línea con incrementos implementados por otras localidades de Chubut, como Puerto Madryn, que ya realizaron sus respectivas actualizaciones tributarias. Flamarique destacó que la documentación fue entregada con anticipación para facilitar un análisis completo por parte de los ediles, permitiendo evacuar dudas y realizar aportes.
Reforma integral del Código Fiscal para Rawson
Uno de los puntos centrales de la presentación fue la reforma integral del Código Fiscal, un instrumento legal que databa del año 2001 y, según el Ejecutivo, contenía terminología, criterios y referencias normativas desactualizadas.
El objetivo de este nuevo código es modernizar la estructura tributaria local, facilitar su interpretación y brindar mayor claridad a los contribuyentes respecto a qué tributos abonan y bajo qué criterios se aplican. Esta actualización contempla, además, la reorganización de tasas y conceptos para unificar, simplificar y transparentar la información contenida en las boletas municipales.
La Secretaria de Hacienda indicó que el esquema presentado busca corregir «distorsiones y reclamos históricos de los contribuyentes» mediante readecuaciones en los criterios de cálculo, especialmente en impuestos inmobiliarios, automotor y tasas vinculadas a servicios municipales.
Impuesto automotor e inmobiliario: cambios clave
En relación al impuesto automotor, se informó que para el 2026 no se utilizará la tabla enviada anualmente por el gobierno nacional a través del Arca. En su lugar, se adoptará la tabla automotor de ACARA con valores correspondientes a septiembre de 2025. Según Flamarique, esta metodología representará una actualización «mucho menor» en comparación con la aplicada en años anteriores.
Para el impuesto inmobiliario y las tasas asociadas a servicios, se trabajó en una estructura que permitiría a los vecinos identificar con mayor facilidad los servicios que abonan y la composición de los valores detallados en cada boleta.