El apremiante contexto económico dejó de ser una abstracción para convertirse en una experiencia cotidiana en miles de hogares. La imposibilidad de cubrir los gastos básicos con el salario mensual continúa empujando a más familias a endeudarse para pagar alimentos, servicios y medicamentos.
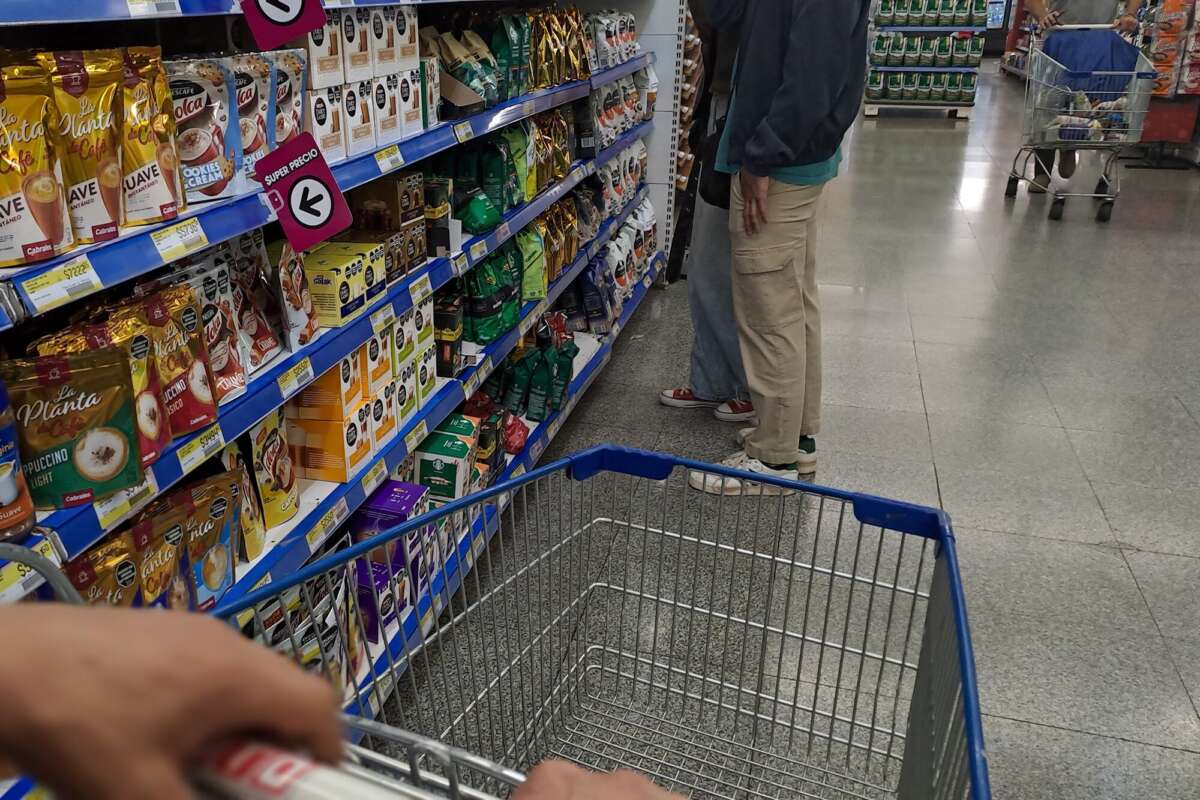
De acuerdo al análisis del sociólogo Sergio Kaminker, el fenómeno del endeudamiento dejó de estar asociado al consumo extraordinario, como viajes, electrodomésticos o mejoras en el hogar, para transformarse en una herramienta de supervivencia diaria. “Hoy la gente se financia la comida del supermercado con la tarjeta de crédito. Eso es una señal muy clara del nivel de deterioro del poder adquisitivo”, advirtió.
Tarjetas para la diaria
El uso de tarjetas de crédito para gastos básicos se volvió una escena habitual en supermercados y comercios de todo el país. Kaminker señaló que este mecanismo, lejos de aliviar la situación, termina generando una bola de nieve financiera.
“Las tasas de interés de las tarjetas son altísimas. Pagar el mínimo implica terminar abonando mucho más por productos esenciales. La gente se financia lo básico y después refinancia esa deuda para poder seguir comiendo”, explicó.
Este circuito se vuelve cada vez más complejo a partir del surgimiento de nuevas herramientas de financiamiento, como las billeteras virtuales y financieras de bajo control, que ofrecen acceso rápido al dinero, pero con costos elevados. “Eso genera un mercado secundario de préstamos personales que no fortalece la economía, sino el endeudamiento”, subrayó.
Salarios que no alcanzan y pobreza laboral
El fenómeno se agrava en un contexto donde el salario perdió capacidad de compra, la desocupación comienza a crecer lentamente y aumenta la cantidad de trabajadores que, aun con empleo, permanecen por debajo de la línea de pobreza.
“La gente tiene trabajo, pero no llega. Eso es quizás uno de los rasgos más dramáticos del presente; el empobrecimiento de sectores históricamente integrados al mercado formal”, indicó Kaminker.
Este proceso no solo impacta en el consumo, sino también en la recaudación estatal, ya que muchas familias priorizan los gastos esenciales y postergan el pago de impuestos municipales, servicios o cuotas, generando un efecto en cadena sobre los recursos públicos.
Efectos emocionales y crisis de salud mental
Más allá de lo económico, el sociólogo alertó sobre el impacto emocional y psicológico de este escenario. La dificultad para cubrir las necesidades básicas, la incertidumbre laboral y la imposibilidad de planificar generan altos niveles de estrés, ansiedad y angustia.
“Cuando una familia no puede garantizar los platos de comida para sus hijos, eso genera una presión emocional enorme. Hoy vemos una crisis profunda en la salud mental, que también empieza a manifestarse en problemas físicos”, señaló.
Kaminker destacó que, a diferencia de crisis anteriores, como la de fines de los años 90 y principios de los 2000, actualmente existe una mayor fragmentación social, con menor presencia de redes comunitarias, organizaciones barriales y espacios de contención.
“Antes, aun en contextos muy duros, existía un tejido social que amortiguaba el golpe. Hoy ese entramado está debilitado, lo que hace que la crisis se viva de manera más solitaria y dramática”, explicó.
Endeudamiento, adicciones y nuevas problemáticas
Otro fenómeno que comienza a preocupar es el crecimiento de la adicción al juego online, especialmente entre adolescentes y jóvenes, y su vínculo directo con el endeudamiento.
“El acceso rápido al dinero, combinado con plataformas de apuestas virtuales, genera una dinámica muy peligrosa. Son circuitos que prometen soluciones inmediatas, pero que terminan profundizando la crisis financiera y emocional”, alertó.
Para Kaminker, el aumento de la morosidad en ámbitos históricamente estables, como el Instituto Provincial de la Vivienda, constituye una señal clara del deterioro social. “La vivienda siempre fue lo último que se dejaba de pagar. Si hoy empieza a crecer la morosidad ahí, es porque la situación es realmente grave”, explicó.
El sociólogo sostuvo que es imprescindible abrir un debate profundo sobre políticas públicas de financiamiento familiar, control de tasas de interés y fortalecimiento de redes sociales de contención. “Si no empezamos a discutir estas cuestiones de manera urgente, las consecuencias sociales van a ser cada vez más profundas”, concluyó.