La Confederación Argentina de la Mediana Empresa (CAME) salió al cruce de las recomendaciones de reforma tributaria difundidas por el Fondo Monetario Internacional (FMI) el pasado 26 de mayo de 2026. El organismo internacional sugirió ampliar la base del Impuesto a las Ganancias, extender el alcance del IVA sobre bienes y servicios actualmente exentos y reformar el régimen del Monotributo para elevar sus categorías.
Desde la entidad empresaria advirtieron que estas propuestas tienen un impacto directo sobre los sectores de menores ingresos y las pequeñas empresas, al tiempo que no abordan los problemas estructurales que afectan la competitividad del sistema productivo argentino.
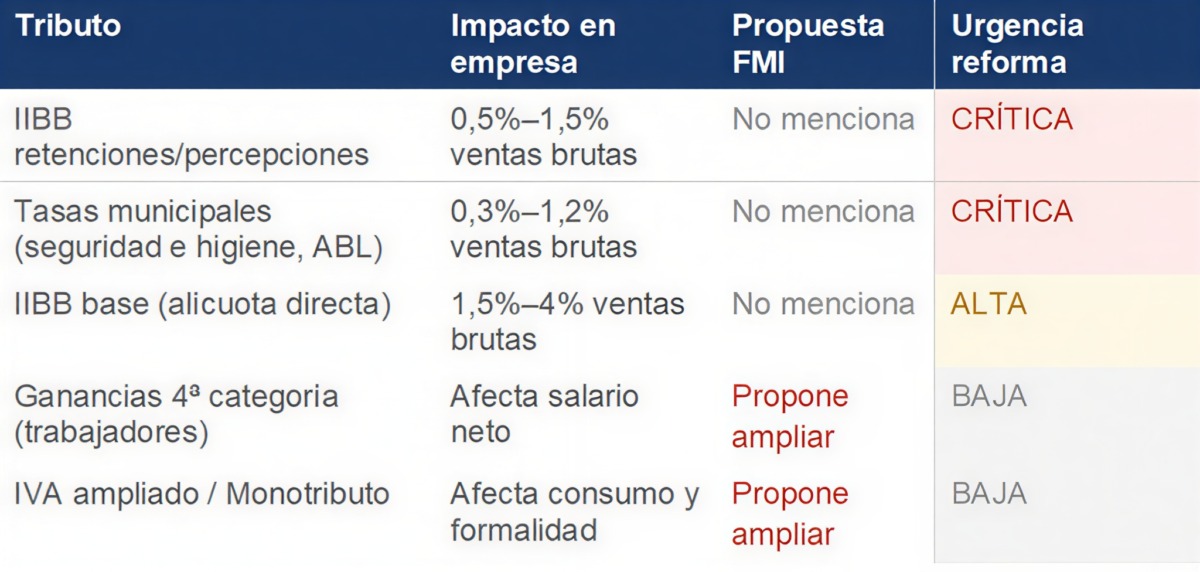
Según CAME, las recomendaciones del FMI implican una mayor carga tributaria sobre asalariados, pequeños contribuyentes y consumidores, reduciendo el poder adquisitivo y encareciendo la formalidad laboral. En contrapartida, sostienen que el organismo internacional omite analizar el peso de los impuestos provinciales y municipales que gravan la actividad económica.
El foco de la discusión: Ingresos Brutos y tasas municipales
La entidad afirmó que el verdadero problema fiscal que enfrenta el sector productivo argentino se encuentra en el sistema tributario subnacional, especialmente en el Impuesto sobre los Ingresos Brutos (IIBB) y en las distintas tasas municipales.
De acuerdo con el análisis de CAME, estos tributos pueden representar entre el 2% y el 6% de las ventas brutas de una empresa, independientemente de que obtenga ganancias o registre pérdidas.
A diferencia del Impuesto a las Ganancias, que grava la rentabilidad efectiva, Ingresos Brutos se aplica en cada etapa de la cadena productiva, generando un efecto acumulativo conocido como “impuesto en cascada”, que termina encareciendo los costos de producción y comercialización.
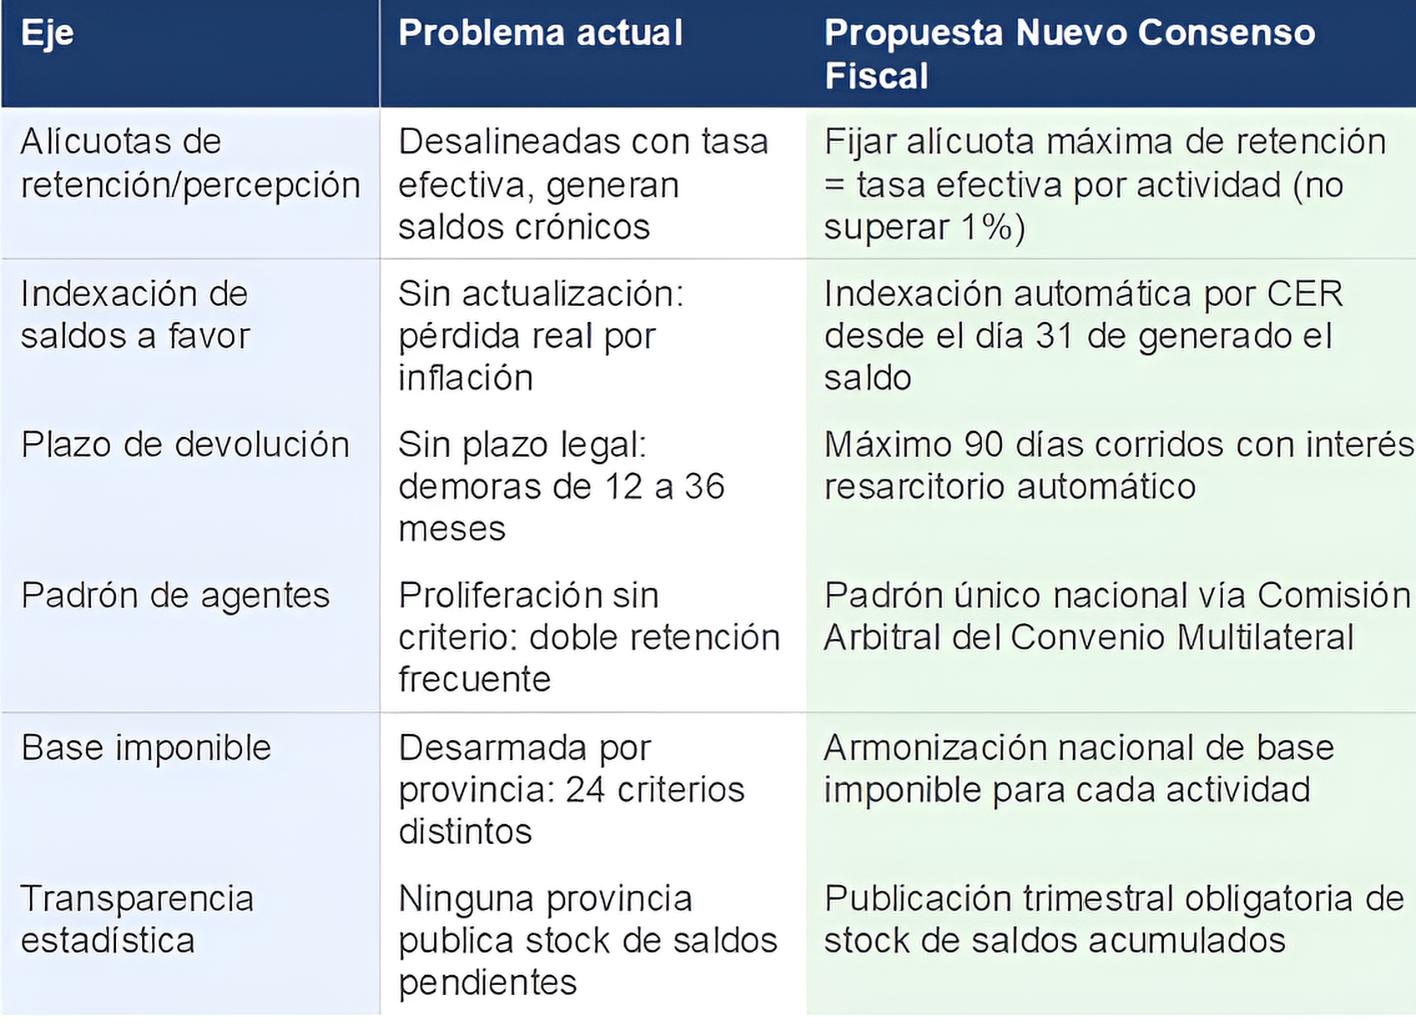
Además, la organización empresaria cuestionó el sistema de retenciones y percepciones que aplican las provincias, señalando que muchas veces los contribuyentes terminan pagando por adelantado montos superiores a los que efectivamente deberían tributar.
Los saldos a favor, un problema creciente para las empresas
Uno de los puntos más críticos señalados por CAME es la acumulación de saldos a favor que se generan cuando las retenciones superan la obligación tributaria real.
Según explicó la entidad, las empresas suelen acumular créditos fiscales que luego encuentran enormes dificultades para recuperar. En muchos casos, las devoluciones demoran entre 12 y 36 meses, período durante el cual esos recursos pierden gran parte de su valor debido a la inflación.
La situación es especialmente compleja para las pequeñas y medianas empresas, ya que esos fondos inmovilizados representan capital de trabajo que no puede destinarse a inversiones, salarios o expansión de la actividad.
Para CAME, este mecanismo funciona como un “préstamo forzoso sin remuneración” al Estado provincial, generando un costo financiero oculto que no aparece reflejado en los indicadores tradicionales de presión tributaria.
Un nuevo consenso fiscal para reformar el sistema
Frente a este escenario, la entidad propuso la creación de un Nuevo Consenso Fiscal entre el Gobierno nacional, las provincias y los municipios.
La iniciativa apunta a establecer reglas permanentes para armonizar bases imponibles, sistemas de retención y mecanismos de devolución en todo el país.
Entre los principales cambios planteados figura la posibilidad de eliminar el cobro de Ingresos Brutos en las etapas intermedias de producción, reservando su aplicación únicamente para la venta final al consumidor, en un esquema similar al funcionamiento del IVA.
Según CAME, esta modificación permitiría eliminar el efecto cascada, mejorar la competitividad de las empresas y simplificar gran parte de los actuales sistemas de retención.
Críticas a la estrategia del FMI
La entidad concluyó que incrementar la carga tributaria sobre salarios, monotributistas y consumo no generará más empleo ni reducirá la informalidad, sino que podría profundizar la caída de la demanda interna.
En ese sentido, advirtió que una reducción del poder adquisitivo de los trabajadores impacta directamente sobre el consumo, afectando la actividad económica y debilitando también la recaudación de provincias y municipios.