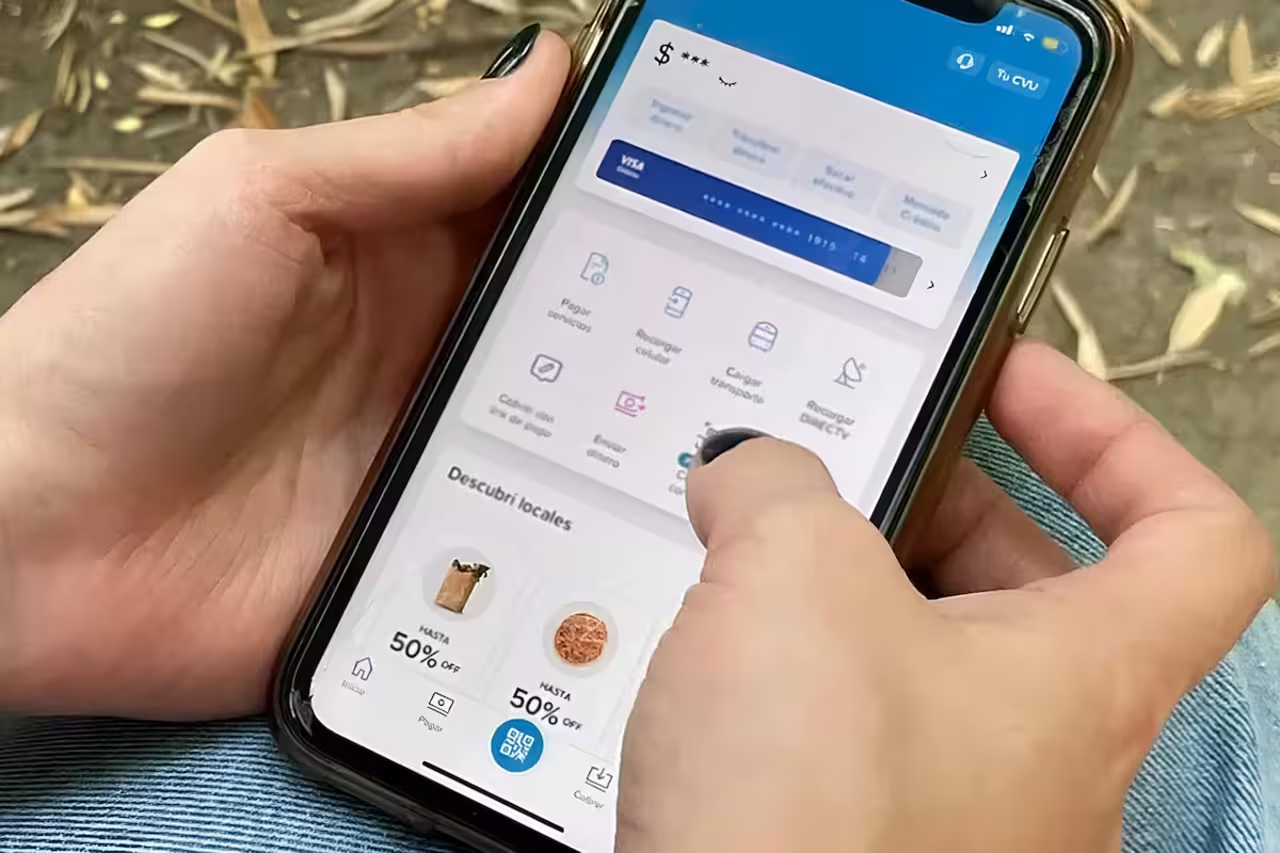
En un contexto económico donde los argentinos buscan proteger el valor de sus pesos sin perder liquidez, las cuentas remuneradas, billeteras virtuales y fondos comunes de inversión money market se consolidan como algunas de las herramientas más utilizadas para administrar dinero de corto plazo.
La competencia entre fintech y bancos volvió a intensificarse en las últimas semanas luego de nuevas actualizaciones en las tasas de interés ofrecidas tanto para saldos en cuentas digitales como para plazos fijos tradicionales.
Según datos relevados del mercado financiero argentino, las aplicaciones financieras continúan ganando terreno gracias a una ventaja clave: permiten generar intereses diarios mientras el dinero sigue disponible para transferencias, pagos o consumos.
A diferencia del plazo fijo tradicional, donde el capital queda inmovilizado durante al menos 30 días, las billeteras digitales y los fondos money market permiten retirar el dinero en cualquier momento o en plazos muy cortos.
Actualmente, el ranking de billeteras virtuales y cuentas remuneradas muestra diferencias importantes entre plataformas.
La que hoy encabeza el listado es Ualá, con una cuenta remunerada que ofrece una tasa nominal anual (TNA) del 27%, muy por encima del promedio del mercado.
Detrás aparecen:
- Prex Argentina: 19,38% TNA
- Naranja X: 19%
- Cocos: 18,61%
- Personal Pay: 18,47%
- Mercado Pago: 18,36%
- Astropay: 17,96%
- Claro Pay: 17,89%
- IEB+: 17,85%
- LB Finanzas: 17,23%
- Lemon Cash: 16,53%
- N1U: 16,43%
Estas plataformas funcionan principalmente a través de cuentas remuneradas o fondos comunes de inversión (FCI) money market, instrumentos considerados de bajo riesgo y alta liquidez.
En la práctica, el usuario mantiene dinero disponible en la aplicación y automáticamente obtiene rendimientos diarios sin necesidad de constituir una inversión manualmente.
Sin embargo, cada empresa aplica condiciones particulares.
Algunas establecen límites máximos sobre el saldo que recibe la tasa promocionada, mientras que otras modifican el rendimiento según el monto depositado o el tipo de cuenta.
Los especialistas destacan que el gran atractivo de estas herramientas es la combinación entre rendimiento y disponibilidad inmediata.
“Muchos usuarios priorizan tener acceso al dinero las 24 horas y no inmovilizar completamente sus pesos”, explican desde el sector financiero.
En paralelo, los bancos tradicionales también actualizaron sus tasas para plazos fijos online a 30 días.
Entre las principales entidades del país, el ranking quedó encabezado por Banco Provincia, con una tasa del 19,50% TNA.
Le siguen:
- Banco Macro: 19%
- ICBC: 18,80%
- BBVA: 18,75%
- Banco Nación: 18,50%
- Banco Galicia: 18,25%
- Banco Ciudad: 17,50%
- Banco Credicoop: 17,50%
- Banco Patagonia: 16%
- Santander: 15%
No obstante, algunas entidades medianas y compañías financieras privadas salieron agresivamente a competir para captar depósitos en pesos y ofrecen tasas considerablemente más altas.
Entre ellas aparecen:
- Banco Voii: 25%
- Crédito Regional CF: 25%
- REBA CF: 25%
- Banco Masventas: 24%
- Banco Meridian: 24%
- Bibank: 24%
- Banco CMF: 23,25%
- Banco Bica: 23%
- Banco del Sol: 22%
A pesar de esos porcentajes más elevados, el plazo fijo sigue teniendo una limitación importante: el dinero no puede retirarse antes de los 30 días mínimos establecidos por el sistema bancario.
Por ese motivo, muchos ahorristas optan actualmente por una estrategia mixta.
Parte de los fondos permanece en billeteras virtuales o FCI de rescate inmediato para afrontar gastos cotidianos, mientras otra porción se destina a plazos fijos con el objetivo de mejorar el rendimiento general.