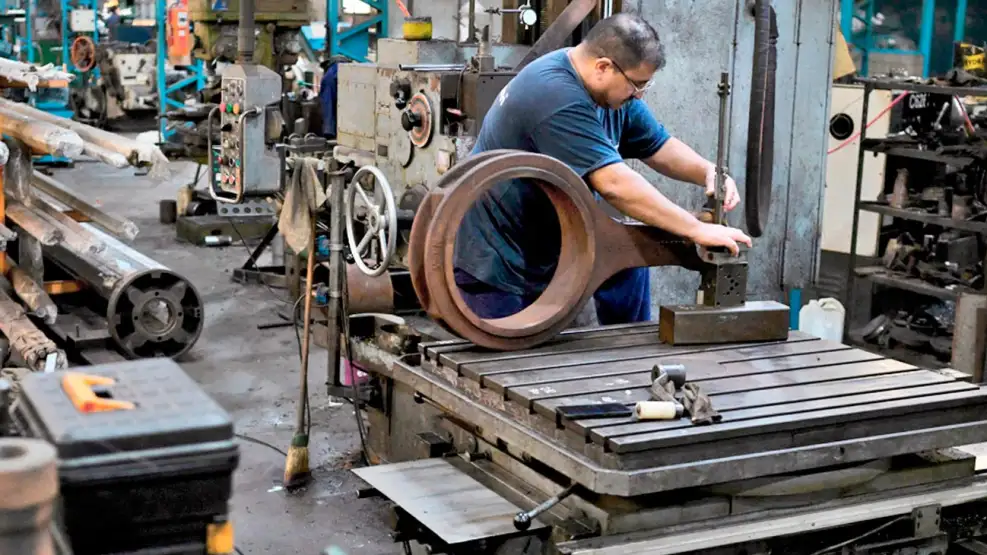
La caída de la actividad industrial registró una contracción del 0,3% en agosto con relación al mes previo y un descenso del 5,7% en la comparación interanual, de acuerdo con el informe preliminar difundido por el Centro de Estudios de la Unión Industrial Argentina (CEU-UIA). Con estos valores, el sector manufacturero consolidó un panorama de persistente debilidad en el entramado productivo nacional, ubicándose notoriamente por debajo de los niveles de 2022 y 2023.
Durante los primeros ocho meses de 2026, la caída de la actividad industrial acumuló un retroceso del 3,0% frente al mismo período del año anterior. Asimismo, el volumen de producción se situó un 11% por debajo de los registros alcanzados durante los ejercicios 2022 y 2023. Según explicaron desde la entidad fabril, esta tendencia responde al deterioro de la demanda interna, el menor ritmo de inversión productiva y el bajo dinamismo de la obra pública en los últimos años.
Sectores más afectados
El reporte oficial reflejó la continuidad de los datos oficiales de julio publicados por el INDEC, mes en el que la industria había descendido un 4,9% interanual y un 5,0% respecto a junio. En esa medición, 12 de los 16 sectores analizados mostraron variaciones negativas, destacándose los siguientes rubros:
- Maquinaria, equipo e instrumentos eléctricos: sufrieron mermas del 26,7% y 31,4% interanual en julio, respectivamente. Acumulan una baja del 5% en lo que va del año.
- Bienes durables y semidurables: registran un retroceso acumulado del 21% interanual en los primeros siete meses de 2026, arrastrados por la menor fabricación de electrodomésticos, equipos informáticos y de telecomunicaciones.
- Textil, prendas de vestir y calzado: la producción de indumentaria y calzado cayó un 15,9% en julio (baja acumulada del 14% en el año), afectada por el menor consumo y la competencia importada. El sector textil retrocedió un 13,0% en julio y acumula una contracción del 22,6% en 2026.
- Construcción: los indicadores adelantados de agosto marcaron bajas mensuales en los despachos de cemento (-5,1%) y en el Índice Construya (-3,1%). Los despachos de cemento se ubican un 26% por debajo de 2022.
Sectores que amortiguaron la caída
A pesar de la coyuntura general, ciertas actividades estratégicas lograron moderar la baja global. La refinación de petróleo, apalancada por la producción en Vaca Muerta, creció un 8,1% interanual en julio y acumula una suba del 9,8% en el año. A su vez, la molienda de oleaginosas presentó un repunte mensual del 8,6% en agosto (+3,6% acumulado en 2026), mientras que la fabricación automotriz mostró un aumento del 6,3% respecto a julio. En tanto, el consumo masivo de primera necesidad fue el único bloque con saldo acumulado positivo (+1,1%), impulsado por productos farmacéuticos, artículos de higiene y limpieza e imprenta.
Por el lado del comercio exterior, las exportaciones industriales con destino a Brasil anotaron un retroceso mensual del 3,0% en agosto, aunque sostienen una mejora del 4,2% en el acumulado anual frente a 2025. Por su parte, la liquidación de divisas de la agroindustria registró un repunte mensual del 16,1% en agosto. Sin embargo, la brecha entre enero y agosto expone un saldo negativo del 11% interanual y se posiciona un 26% por debajo de los volúmenes de 2022.