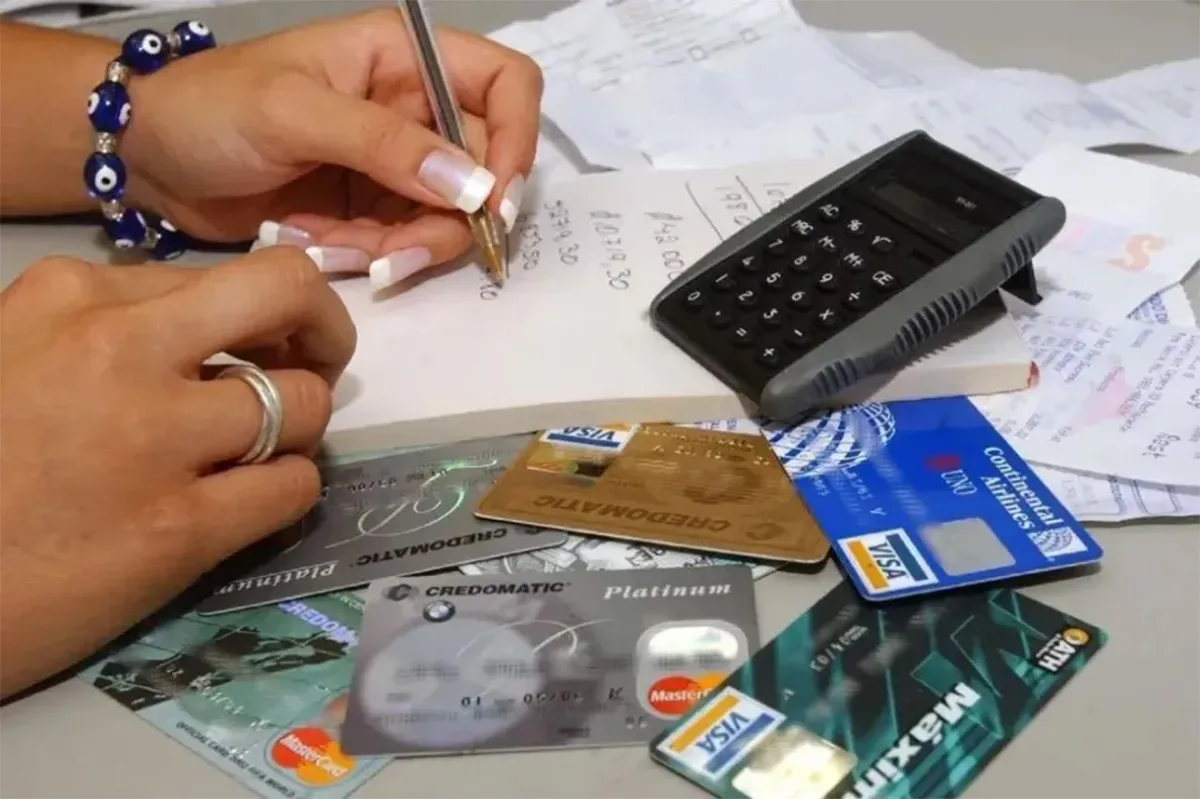
Los deudores “irrecuperables” crecieron un 60% en un año y ya alcanzan los 3,4 millones de personas, en un escenario de creciente morosidad que refleja las dificultades de las familias para afrontar sus compromisos financieros.
El dato surge de un relevamiento del Instituto Argentina Grande (IAG), realizado a partir de información del Banco Central (BCRA), que analiza la situación de los deudores del sistema financiero y no bancario. Según el informe, 5,6 millones de personas registran algún incumplimiento sobre un universo de 20,6 millones de deudores.
Esto significa que el 26,9% de quienes tienen algún tipo de crédito presenta al menos una línea con tres meses o más de atraso. En términos de la población mayor de 18 años, representa el 15,9%.
El deterioro se profundizó durante el último año analizado, con datos correspondientes a julio. De acuerdo con el informe, se incorporaron 1,7 millones de nuevos deudores morosos a la nómina, con una particularidad: el mayor crecimiento se produjo entre quienes acumulan los atrasos más prolongados y, en muchos casos, mantienen deudas de montos relativamente bajos.
Los casos más graves concentran el aumento
Dentro de las distintas categorías de morosidad, el mayor incremento se produjo entre quienes llevan más de un año sin poder regularizar sus obligaciones.
La cantidad de personas clasificadas en situación de “irrecuperable” aumentó un 60% en doce meses, lo que representa casi 1,3 millones de personas adicionales. El universo actual alcanza a 3,4 millones de deudores, equivalentes al 16,8% del total.
El dato adquiere otra dimensión cuando se observa el monto de las obligaciones. Según el relevamiento, la mitad de los deudores considerados irrecuperables acumula deudas de $77.900 o menos.
Para los autores del informe, esto permite observar que el problema no estaría concentrado exclusivamente en grandes créditos destinados a bienes durables, sino también en la dificultad para cancelar pequeños compromisos financieros vinculados con gastos cotidianos.
La mora golpea con fuerza al crédito no bancario
El relevamiento también muestra diferencias importantes según el tipo de entidad que otorgó el crédito.
Uno de los casos más marcados aparece en las casas de venta de electrodomésticos, donde la tasa de morosidad llega al 54%. Es decir, más de la mitad de los créditos otorgados por estos comercios registra algún tipo de incumplimiento.
En otras cadenas comerciales, en tanto, la tasa se ubica en el 28,7%, según los datos citados por el informe.
La evolución de la morosidad en estos canales resulta relevante porque una parte de los hogares recurre a este tipo de financiación para acceder a bienes de consumo o cubrir necesidades que no puede afrontar con sus ingresos corrientes.
Los jóvenes, entre los más afectados
El informe también identifica diferencias importantes según la edad de los deudores.
El 38,1% de las personas de entre 15 y 29 años que tienen algún tipo de deuda registra atrasos, convirtiendo a esa franja en la que presenta la mayor tasa de incumplimiento.
El dato se inscribe en un escenario en el que el acceso al crédito y las dificultades para sostener los pagos conviven con ingresos que, según el análisis, no lograron acompañar el costo de vida y las condiciones financieras.
La morosidad también muestra diferencias entre provincias
El fenómeno no se distribuye de manera uniforme en todo el país. De acuerdo con el relevamiento, las provincias de Cuyo y del Norte argentino concentran algunos de los mayores niveles de morosidad.
La Rioja aparece en el primer lugar, con una tasa del 26%, seguida por Santa Cruz, con 23,8%; San Luis, con 23,1%; y San Juan y Catamarca, ambas con 22,1%.
La presencia de Santa Cruz entre las provincias con mayores niveles de incumplimiento también muestra que el fenómeno alcanza a distintas regiones y no queda limitado al norte del país.
Los analistas del Instituto Argentina Grande vinculan el incremento de la morosidad con la evolución de los ingresos reales y el costo del financiamiento.
Según su interpretación, la caída sostenida del salario real —tanto en el sector público como entre los trabajadores privados registrados— se combina con tasas de interés elevadas para los créditos destinados al consumo.