A partir del próximo lunes, quienes soliciten un nuevo préstamo y reciban el dinero en una cuenta bancaria o billetera virtual podrán encontrarse con un cambio en la forma en que se cobran las cuotas. El Banco Central de la República Argentina (BCRA) pondrá en funcionamiento el denominado “Cobro con Transferencia” (CCT), un mecanismo pensado para facilitar la cobranza de créditos digitales y, al mismo tiempo, reducir los niveles de morosidad.
La medida introduce una modalidad diferente para el pago de las obligaciones, pero hay una aclaración central: el nuevo sistema no habilita a bancos ni billeteras virtuales a ingresar libremente en cualquier cuenta del cliente y retirar dinero para cancelar una deuda.
El mecanismo estará disponible para nuevos créditos y exigirá que el usuario otorgue previamente su consentimiento expreso al contratar el préstamo.
Cómo funcionará el nuevo mecanismo
La lógica es relativamente sencilla. Cuando una persona solicite un crédito, la entidad financiera o proveedor podrá establecer que las cuotas sean cobradas desde la misma cuenta en la que se acreditó el préstamo.
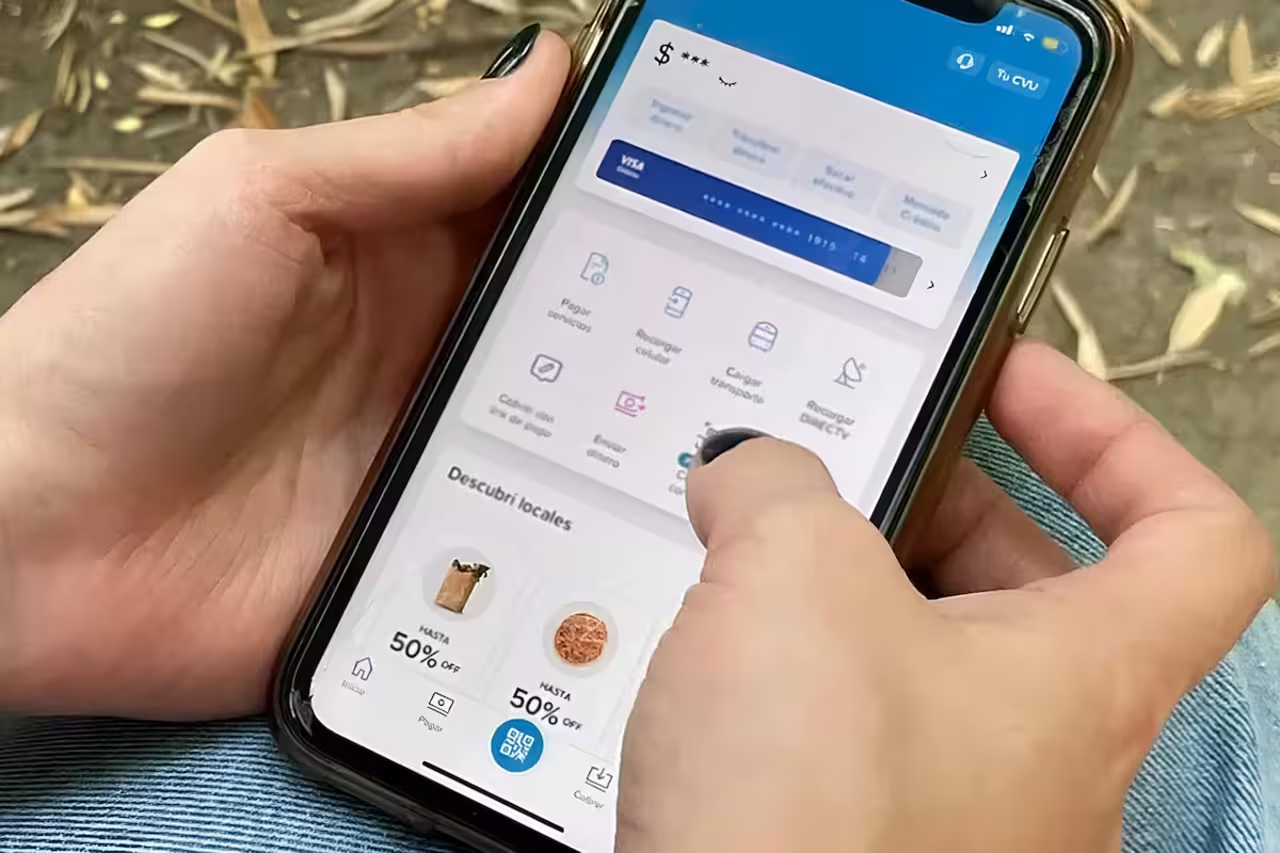
Por ejemplo, si una billetera virtual otorga un préstamo y deposita el dinero en la cuenta del usuario, este podrá autorizar que las futuras cuotas sean cobradas mediante el nuevo sistema.
De esta manera, el CCT busca establecer una relación directa entre el otorgamiento del crédito, la cuenta receptora y el mecanismo de pago.
Pero existen condiciones específicas. Las cuotas deberán mantenerse fijas e iguales durante toda la vigencia del préstamo y, al momento de otorgarse el crédito, la relación entre el valor de la cuota y los ingresos del solicitante no podrá superar el 30%.
No podrán retirar todo el dinero de la cuenta
Uno de los principales interrogantes que genera la nueva modalidad es qué sucede si el día del vencimiento el usuario no tiene fondos suficientes.
La normativa establece límites concretos. La entidad podrá realizar un primer intento de cobro y, si no encuentra saldo suficiente, tendrá solamente dos oportunidades adicionales: una a las 48 horas y otra a las 96 horas.
Por lo tanto, no se trata de un mecanismo mediante el cual la entidad pueda intentar cobrar indefinidamente hasta encontrar fondos.
Además, el usuario conserva una herramienta fundamental: podrá revocar la autorización en cualquier momento, y la cancelación deberá tener efecto inmediato.
Qué ocurre con el dinero invertido
Otro aspecto relevante está relacionado con el dinero que los usuarios mantienen dentro de las billeteras digitales pero que no necesariamente permanece disponible como saldo líquido.
El nuevo esquema no considera automáticamente como fondos disponibles para pagar la deuda aquellos recursos que estén colocados en cuentas remuneradas, fondos comunes de inversión o utilizados para operaciones como la compra de dólar MEP.
Este punto generó cuestionamientos y distintas observaciones dentro del sistema financiero y del sector fintech, debido a que una parte importante de los usuarios de billeteras digitales mantiene sus saldos invertidos para obtener rendimientos.
La distinción resulta relevante porque tener dinero asociado a una billetera no significa necesariamente que esos fondos puedan ser utilizados de manera automática para cancelar una cuota mediante el CCT.
¿Se puede aplicar a préstamos anteriores?
La respuesta es no. Uno de los puntos centrales de la implementación es que el Cobro con Transferencia se aplicará a nuevos créditos alcanzados por la normativa.
Por eso, la entrada en vigencia del mecanismo no significa que las entidades financieras o billeteras puedan comenzar a utilizarlo para cobrar automáticamente cuotas correspondientes a préstamos que fueron otorgados antes de la puesta en marcha del sistema.
Las deudas anteriores no quedan alcanzadas automáticamente por esta nueva modalidad de cobro.
El reemplazo y la ampliación del Debin
El nuevo esquema toma elementos del sistema de Débito Inmediato (Debin), pero incorpora nuevas condiciones y mecanismos de protección para los usuarios.
Entre ellos se encuentran el consentimiento previo del cliente, la comunicación electrónica durante el día hábil anterior al cobro, un límite en la cantidad de intentos y la posibilidad de revocar la autorización.
La intención es facilitar la cobranza de los préstamos digitales sin transformar el mecanismo en una autorización general para disponer de los fondos de los usuarios.
Qué cambia desde el lunes 31 de agosto
La modificación comenzará a regir el 31 de agosto y tendrá impacto principalmente en quienes contraten nuevos créditos digitales.
En términos prácticos, el esquema será el siguiente:
- El cliente solicita un nuevo préstamo.
- El dinero se deposita en una cuenta bancaria o billetera virtual.
- El usuario presta consentimiento expreso para utilizar el Cobro con Transferencia.
- Las cuotas se mantienen fijas e iguales durante la vigencia del crédito.
- La cuota no podrá superar el 30% de los ingresos del solicitante al momento de otorgarse el préstamo.
- La entidad podrá intentar cobrar desde la cuenta vinculada al crédito.
- Si no hay fondos suficientes, habrá un intento inicial y hasta dos reintentos, a las 48 y 96 horas.
- El usuario puede revocar la autorización en cualquier momento y con efecto inmediato.