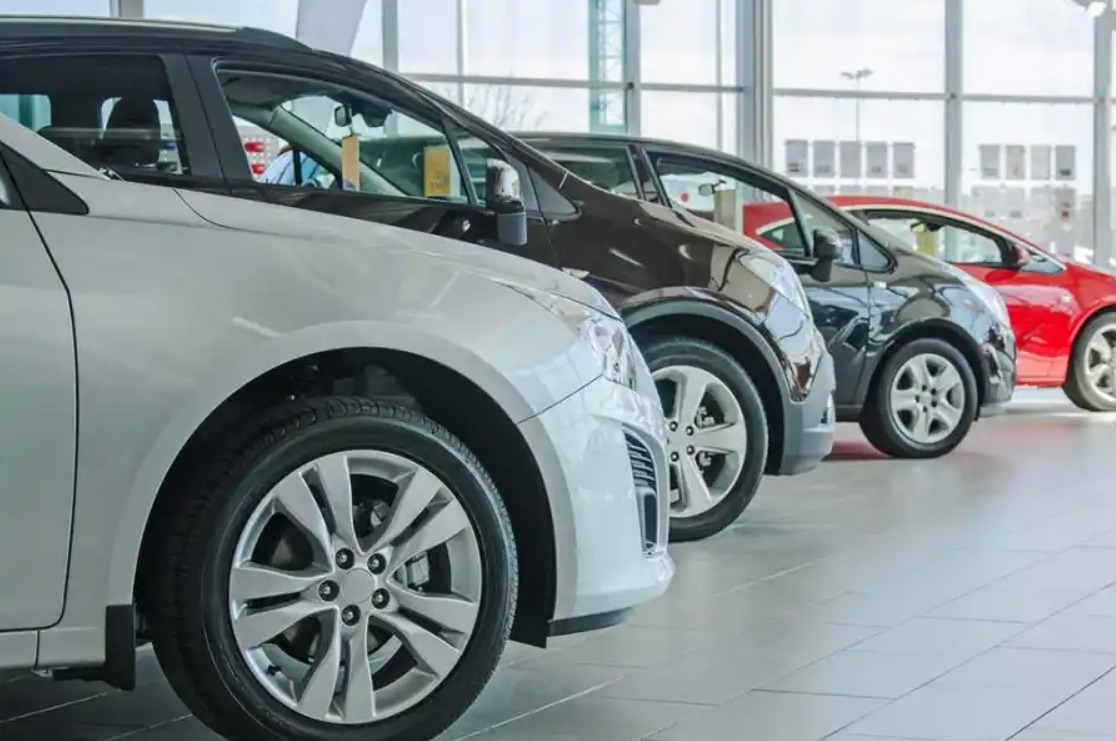
El mercado automotor argentino atraviesa un escenario de sobrestock que encendió alarmas entre terminales y concesionarias. Un informe interno elaborado con datos de ACARA-SIOMAA reveló que hay más de 137.000 autos 0 km acumulados en depósitos de fábricas, importadores y agencias. Esta acumulación de inventario impacta de manera directa en los centros de distribución y salones de venta de la Patagonia, donde las variables macroeconómicas locales terminan por enfriar las decisiones de compra de los usuarios de la región.
El reporte fue revelado expone que el volumen actual equivale a casi tres meses de ventas, en un contexto en el que la demanda perdió fuerza y los patentamientos muestran señales de desaceleración en Argentina. En provincias patagónicas, las firmas del sector siguen de cerca estas variables debido a que los costos logísticos de traslado desde las terminales del centro del país incrementan los valores de lista finales, volviendo el escenario regional aún más sensible.
Las cifras detrás del freno en los patentamientos
Al analizar detalladamente los datos consolidados del sector automotriz, el documento sostiene que abril cerró con un stock de 137.378 unidades. Durante este año, además, el inventario llegó a superar las 142.000 unidades y en diciembre de 2025 había alcanzado los 160.187 vehículos acumulados.
El informe marca que las concesionarias consideran saludable tener alrededor de dos meses de ventas en stock. Sin embargo, algunas automotrices ya superan ampliamente ese nivel y enfrentan dificultades para sostener el ritmo de comercialización. En la región patagónica, este exceso de oferta choca con una realidad donde la renovación de unidades comerciales y particulares se ha ralentizado notablemente.
Factores económicos que paralizan las operaciones comerciales
Los motivos detrás de este freno en las ventas responden a múltiples variables de la economía diaria. Entre las causas aparecen la caída del poder adquisitivo, el aumento de los costos de mantenimiento y las tasas de financiación poco atractivas. También influye la estabilidad cambiaria, que redujo el incentivo a desprenderse de dólares para comprar vehículos.
A este panorama de variables financieras clásicas se le suma un cambio en el comportamiento y las expectativas de los potenciales clientes de las concesionarias chubutenses. Otro factor que golpea al mercado es la expectativa de bajas de precios. La llegada de nuevas marcas, especialmente chinas, generó entre muchos consumidores la percepción de que los 0 km podrían abaratarse en los próximos meses.
Radiografía del inventario acumulado por automotriz
La distribución del stock varía sensiblemente de acuerdo a cada terminal, dejando a algunas firmas en posiciones de mayor vulnerabilidad financiera ante los costos que representa mantener miles de unidades varadas en depósitos. Según el relevamiento sectorial citado por iProfesional, la disponibilidad de meses de venta acumulada se estructura de la siguiente manera:
- Volkswagen: 19.881 unidades en stock, equivalente a 3,3 meses de ventas.
- Chevrolet: 4,4 meses de ventas acumuladas en depósitos.
- Ford: 4,3 meses de stock.
- Toyota: 2,8 meses de ventas.
- Renault: 3 meses de stock.
- Fiat: 2,6 meses de ventas.
- Peugeot: 4.173 unidades, equivalente a 1,2 meses.
- BYD: 6.040 vehículos acumulados, con 4,7 meses de ventas.
- Chery: 3.968 unidades en stock, equivalente a 8,4 meses de ventas.
- DFSK: 10,2 meses de ventas acumuladas, el nivel más alto del ranking.
Las marcas chinas aparecen entre las más comprometidas debido al fuerte ingreso de vehículos híbridos y eléctricos bajo el régimen de importación sin aranceles.
Tensión en la cadena de comercialización y agotamiento de la demanda
La acumulación de unidades físicas está empezando a generar fricciones internas dentro del propio circuito comercial automotor. El informe también advierte sobre una creciente tensión entre terminales y concesionarias. Las fábricas buscan sostener el nivel de distribución de unidades, mientras que los dealers intentan reducir el inventario para evitar pérdidas de rentabilidad.
Por último, los analistas sectoriales marcan que el mercado vive las consecuencias de un ciclo de consumo que ya cumplió su etapa expansiva. Hay otro elemento que explica la desaceleración de ventas y tiene que ver con la demanda acumulada de años anteriores. Durante 2025, muchos consumidores concretaron compras que habían postergado entre 2022 y 2024 por las restricciones a las importaciones. Ese efecto comenzó a agotarse durante este año y ahora el mercado enfrenta un escenario de menor dinamismo, mayor competencia y presión para bajar precios en distintas marcas del segmento 0km.