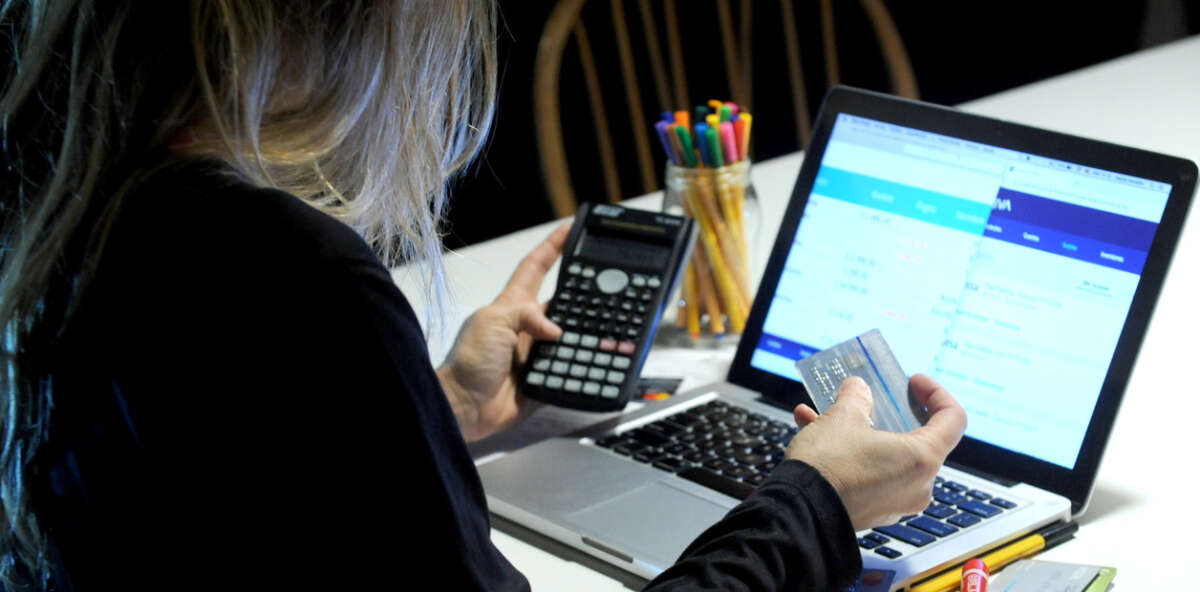
La morosidad en Argentina encendió una nueva señal de alerta. Impulsada por las altas tasas de interés en pesos y el persistente impacto de la inflación, la incobrabilidad de los créditos alcanzó niveles máximos que no se registraban desde 2004. Actualmente, 1 de cada 4 personas presenta dificultades para devolver los préstamos que solicitó.
Según un informe, el deterioro en la capacidad de pago se profundizó en los últimos meses, pese a la estabilidad cambiaria reciente. El fuerte encarecimiento del costo financiero generó un escenario complejo para miles de hogares.
De acuerdo con datos del Banco Central de la República Argentina (BCRA), la irregularidad en el pago de créditos bancarios superó el 9% en el caso de los préstamos otorgados por entidades tradicionales a los hogares. Sin embargo, el problema es mayor cuando se incorporan los créditos otorgados fuera del sistema bancario formal.
Las billeteras virtuales, fintech y otras entidades financieras de consumo masivo registran niveles más elevados de mora, en un contexto donde el Costo Financiero Total puede superar el 500% anual. Esto amplía el alcance del fenómeno y agrava el mapa de endeudamiento.
Un informe de la Gerencia de Estudios Económicos del Banco Provincia reveló que hacia fines del año pasado casi 5 millones de personas con algún tipo de financiamiento tenían dificultades para cumplir con sus obligaciones, lo que representó un salto interanual de 10 puntos porcentuales. El análisis advirtió que “el aumento de la irregularidad de cartera está teniendo un perfil regresivo, afectando más a los que menos tienen”.
El estudio mostró además que los préstamos menores a un millón de pesos —que representan la mitad del total del sistema— registran el mayor nivel de atraso, con una mora del 20,4%. En contraste, los créditos personales de montos más altos mantienen un nivel de repago más estable.
El informe concluyó con un dato preocupante: la morosidad no solo alcanza a nuevos deudores, sino también a personas que ya arrastraban compromisos financieros previos. Esto sugiere que la pérdida del poder adquisitivo obligó a muchas familias a endeudarse nuevamente, no para invertir, sino para sostener el consumo cotidiano y poder llegar a fin de mes.