El sector bancario y financiero argentino apuesta a reactivar los créditos y reducir los niveles de morosidad a partir de 2026, tras un segundo semestre de 2025 complejo, marcado por la incertidumbre electoral y un ajuste monetario que impactó en la economía y el sistema.
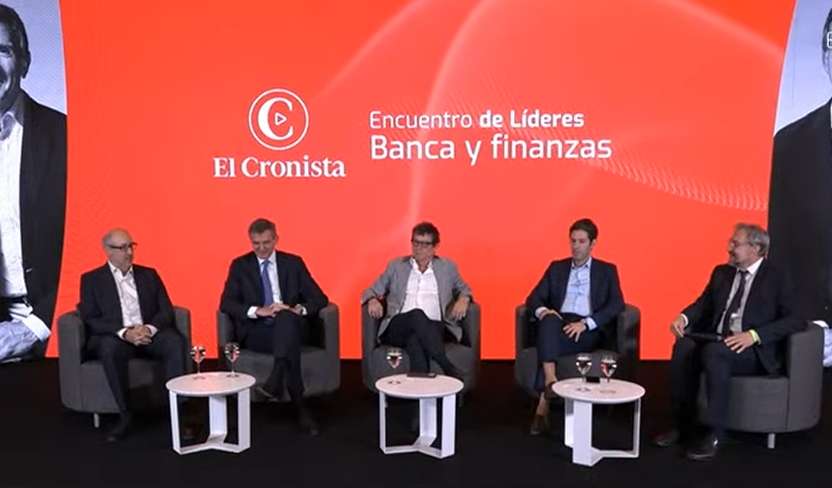
En un panel realizado en el “Encuentro de Líderes”, directivos del sector expusieron sus perspectivas, señalando que el tercer trimestre de 2025 fue «duro» para los bancos, con «pérdidas relevantes» debido a la combinación del contexto preelectoral, el apretón monetario y el aumento de la mora que hizo un combo complicado con pérdidas relevantes para los bancos en esa etapa.
Escenario actual y desafíos inmediatos
El director ejecutivo de la Asociación de Bancos Argentinos (ADEBA), Francisco Gismondi, detalló que si bien la primera mitad de 2025 fue «razonable» con un «boom de créditos», la situación cambió. No obstante, el cuarto trimestre de 2025 muestra señales de recuperación gracias a la mejora de los bonos y el inicio de la baja de tasas. El principal desafío pendiente es la morosidad, que llevará más tiempo en volver a sus «niveles normales».
El CEO del Banco Supervielle, Gustavo Mariquez, coincidió en que el período electoral complejizó la situación macroeconómica, dejando un «tema de mora muy importante» que se está gestionando para poder «volver el crédito».
- Morosidad en alza: Los números de incobrables alcanzaron niveles «históricamente altos» en los últimos meses, disparados luego de que las tasas de interés superaran a la inflación en el intento preelectoral por contener el dólar.
- Tasas e Incobrables: Aunque las tasas de créditos a corto plazo comenzaron a corregir a la baja en noviembre, el efecto tarda en llegar a los préstamos. La tasa promedio de los créditos personales se ubica en un 75,42% nominal anual (TNA).
- Estrategia con Clientes: Algunas entidades ofrecen una tasa preferencial (cercana al 40%) a clientes con dificultades de pago, aunque esto se aplica tras un análisis de caso y no se comunica masivamente. También se admite la congelación del límite de gasto de tarjetas de crédito a clientes «más complicados».
Perspectivas optimistas para 2026
De cara al próximo año, el sector se muestra expectante y optimista.
El economista Gabriel Martino afirmó que el «sistema financiero junto con el incipiente mercado de capitales va a ser el gran motorizador de la economía en 2026».
- Retorno del crédito: Gismondi estima que 2026 podría arrancar con el crédito «volviendo a crecer», aunque destacó que se deben resolver cuestiones vinculadas a la liquidez, ya que el capital es suficiente, pero la liquidez «empieza a no haber tanta».
- Estabilidad y sectores clave: Mariquez ve un «2026 interesante» con una estabilidad política previsible y sectores «muy pujantes» como Oil & Gas, el campo y la minería.
- Desarrollo del Mercado de Capitales: El presidente del Grupo IEB, Juan Ignacio Abuchdid, se mostró «muy optimista» siempre que se dé una señal donde se respeten los equilibrios fiscales, monetarios y se refuerce la seguridad jurídica. Abuchdid también remarcó la necesidad de estos factores para que la gente reactive la inversión, dada la desconfianza por episodios previos.
En este contexto de reactivación, el desafío es «desarrollar la curva de pesos para tener créditos en pesos a largo plazo», algo que actualmente no se está ofreciendo, pero que es fundamental para que la economía funcione y las pymes tomen préstamos para desarrollo y mejora de su producción.