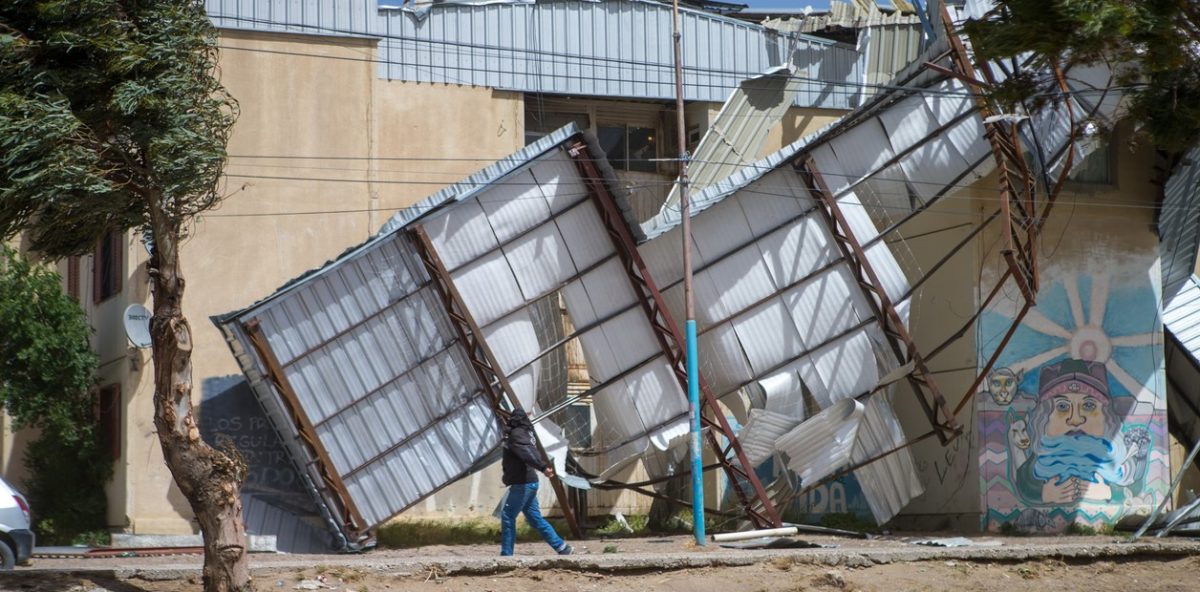
Tras los fuertes vientos y temporales que afectaron recientemente a la región, una duda recurrente se instala entre los vecinos: ¿qué protegen realmente los seguros ante desastres naturales? Rosario Errecarborde y Sandra Regués, productoras asesoras de seguros, dialogaron con Canal 12 Web para aclarar los alcances de las pólizas frente a fenómenos como vendavales, caída de árboles y daños a terceros.
En una provincia donde las alertas meteorológicas son frecuentes, conocer la «letra chica» del contrato es fundamental para resguardar el patrimonio familiar y comercial.
Cobertura por vendaval y daños en el hogar
Los fenómenos naturales, aunque a veces esporádicos, pueden generar grandes pérdidas económicas. Según explicó Rosario Errecarborde, las pólizas de comercio y hogar suelen incluir un ítem específico denominado «huracán, vendaval, ciclón o tornado» (HVCT).
«Eso cubre todo lo que son los daños propios del hogar o del comercio, sea la voladura de un techo o si se cae un árbol sobre la propiedad», detalló la especialista. Esta cobertura es vital en zonas como Chubut, donde las ráfagas de viento suelen superar los 100 km/h.
Por su parte, Sandra Regués destacó que el país está dividido en zonas de riesgo y que, si bien en nuestra región no son comunes los terremotos, sí lo son los vendavales. «Tenemos que tener en cuenta todos los riesgos que incorporamos a una póliza. En la zona de Comodoro Rivadavia se han vivido situaciones de pequeños huracanes», ejemplificó.
La importancia de la Responsabilidad Civil
Uno de los puntos más consultados es qué sucede cuando un elemento de nuestra propiedad daña a un tercero; por ejemplo, si una chapa de nuestro techo vuela y golpea el auto de un vecino o a un peatón.
«Dentro de esas mismas pólizas está lo que es la responsabilidad civil, que cubre el daño que puede ocasionar alguna parte de mi propiedad hacia un tercero», aclaró Errecarborde.
Regués agregó que esto aplica también a la caída de árboles o cartelería. En el caso de los carteles comerciales, es necesario verificar si poseen una póliza específica, sobre todo aquellos que son «tipo bandera» y dan a la calle. «Medir los daños de la responsabilidad civil hacia nuestros linderos o hacia quien esté en la calle es muy importante», subrayó.
Vehículos e inquilinos: qué tener en cuenta
En el caso de los automóviles, la cobertura depende del tipo de seguro contratado. Un seguro «todo riesgo» cubrirá los daños del vehículo (como la caída de un objeto por viento), aunque el propietario deberá abonar la franquicia correspondiente.
Para los inquilinos, la recomendación es clara: asegurar la vivienda alquilada es una herramienta de protección. «Si le sucede algo a ese bien, tienen que devolver una propiedad en iguales condiciones que la recibieron. Si estamos alquilando es porque no tenemos acceso a una vivienda propia, y en este momento económico es difícil afrontar esos costos sin seguro», advirtió Regués.
Revisar las pólizas
Ambas especialistas coincidieron en que los eventos climáticos recientes, como las inundaciones en Bahía Blanca o los temporales locales, funcionan como un llamado de atención.
«Lo importante con estos días y las tormentas que estuvimos viviendo es prestarle atención a las pólizas, revisar un poquito más o asesorarse con el productor para estar cubierto», concluyó Errecarborde.