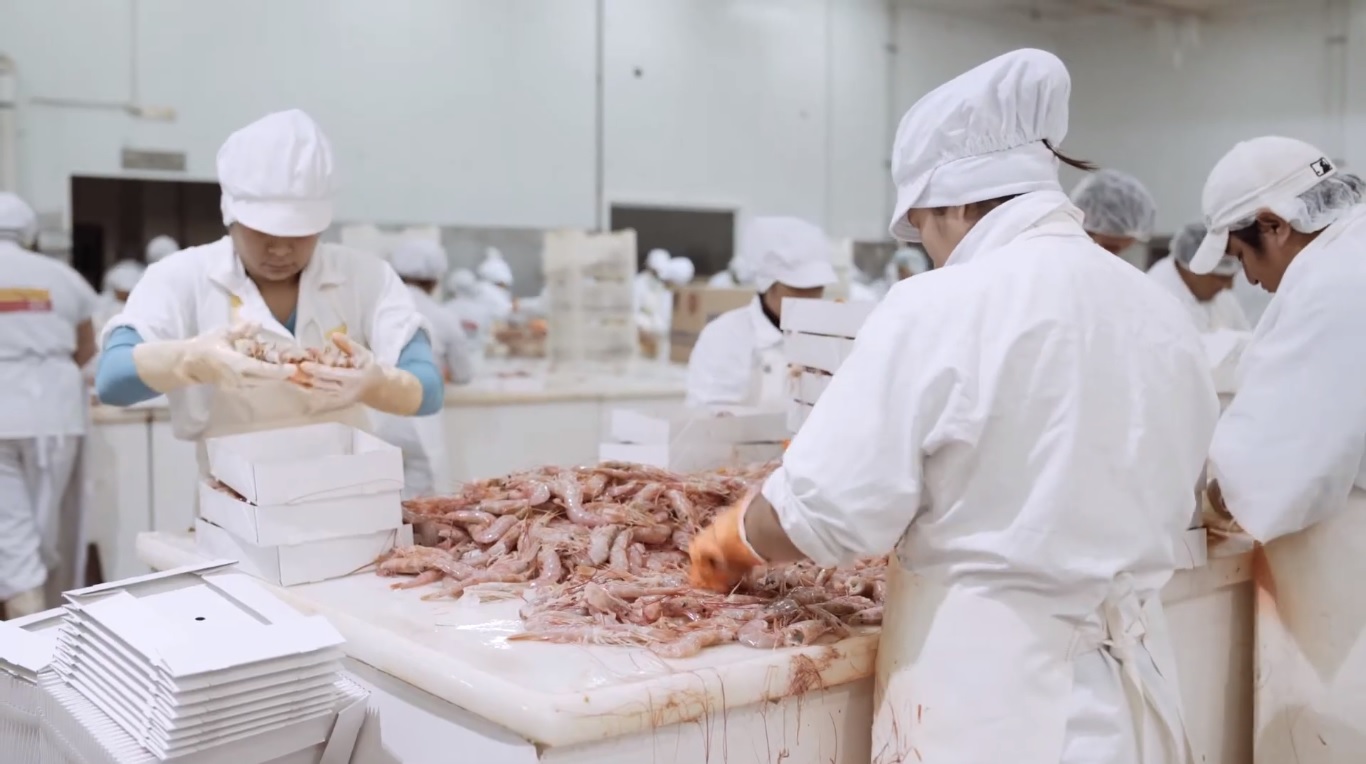
El ejercicio contable del Gobierno nacional, exitoso en la primera parte del año en su cruzada antiinflacionaria pero carente de contención política, depositó a la producción en un territorio peligroso: el de los costos inmanejables.
Este fenómeno, extendido a múltiples sectores económicos, encuentra en la pesca un caso testigo, donde la falta de hoja de ruta y la indefinición política agravan una crisis estructural que amenaza el futuro de toda la cadena productiva.
La disputa con los tangoneros congeladores, que paralizó parte de la flota durante casi cinco meses, expuso las grietas de un modelo sin horizonte. La intransigencia del SOMU terminó jugando en contra de los propios trabajadores, mientras el Gobierno intentaba impulsar un proyecto de corte extractivo con licitaciones internacionales y escasos beneficios para las empresas o los operarios argentinos.
Aquel proyecto —finalmente rechazado— anticipaba un modelo basado en la competencia global sin salvaguardas locales, un espejo de la tensión entre la necesidad de reformas estructurales y la defensa de los intereses nacionales. En la pesca, ese dilema se siente con especial crudeza; un sector históricamente relegado y hoy atrapado entre el discurso del cambio y la falta de una política industrial clara.
Una cartera sin rumbo y una economía en vilo
El peso institucional del área pesquera refleja la falta de prioridad política. El máximo referente del sector apenas acumula 14 años de representación fueguina en el Consejo Federal Pesquero, y la prometida expansión acuícola —frontera productiva en el mundo— sigue en Argentina reducida a relatos de despacho.
La incertidumbre domina el panorama: el pulso entre el Ejecutivo y el Congreso mantiene en suspenso decisiones clave, mientras decretos como el 273 (que flexibiliza la importación de bienes usados) despiertan temores en la industria nacional.
A este contexto se suma un factor internacional impredecible: la irrupción de Donald Trump en la escena global. Su retorno a la Casa Blanca ha reabierto la “caja de Pandora” del proteccionismo. Las afinidades ideológicas entre Washington y Buenos Aires entusiasman en lo político, pero las tarifas aduaneras del nuevo gobierno estadounidense amenazan con distorsionar el comercio global, impactando directamente en los precios y mercados del camarón y el langostino.
El efecto dominó global
Si el camarón asiático se encarece en Estados Unidos, su exceso podría inundar Europa, desplazando al producto argentino, que ya perdió terreno por la parálisis de la flota congeladora. Mientras tanto, el vannamei ecuatoriano gana protagonismo en el viejo continente, marcando récords de crecimiento y estableciendo nuevas referencias de precio internacional.
El escenario se complejiza con el fortalecimiento del tráfico comercial dentro del RCEP (Asociación Económica Integral Regional), que integra a China, Japón y Corea. En contraste, el acuerdo Mercosur–Unión Europea sigue estancado, y en el Cono Sur el panorama se enturbia con tensiones entre Estados Unidos y Brasil.
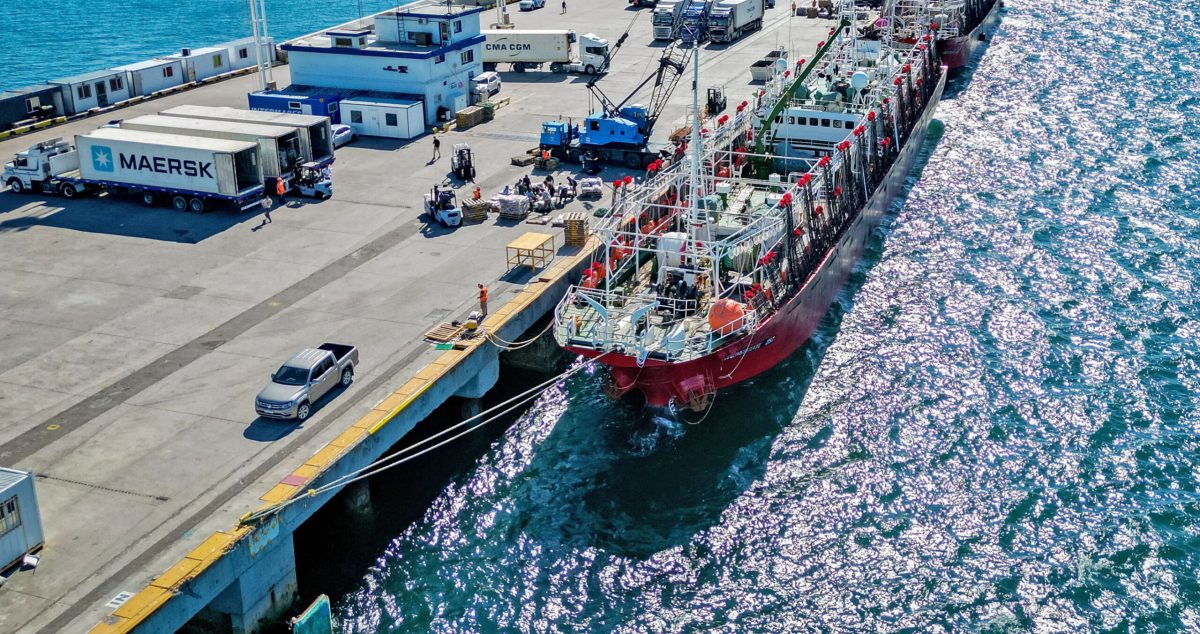
Argentina, por su parte, decidió ratificar el acuerdo sobre subsidios pesqueros de la Organización Mundial de Comercio (OMC), aunque con una paradoja: el principal promotor de esa iniciativa, Estados Unidos, mantiene bloqueado el tribunal de apelaciones de la organización desde 2019, debilitando así la propia institucionalidad multilateral.
Exportaciones: crecimiento ficticio y costos reales
Según datos del INDEC, la exportación pesquera 2024 cerró con un aumento del 10% en volumen y 13% en ingresos, pero la inflación y la devaluación del peso relativizan cualquier logro. El dólar oficial creció un 29,3%, mientras que el índice de precios al consumidor trepó un 117,8%.
El Tipo de Cambio Real Multilateral (ITCRM) del Banco Central, indicador clave de competitividad, cayó de 132 puntos en enero a 79,79 en diciembre, reflejando una pérdida sostenida de rentabilidad. A eso se suman retenciones intactas y la desaparición del dólar blend (Decreto 28/2023), que dejaron a muchas empresas operando al borde del quebranto.
La consultora INVECQ, a pedido de cámaras marplatenses, confirmó que el sector fresco atraviesa una crisis profunda, con barcos y plantas operando con márgenes negativos. Y mientras tanto, la inflación global y las devaluaciones regionales agravan el escenario.
El langostino, columna vertebral en riesgo
El marisco argentino aporta más del 55% de la facturación pesquera total y hasta 63,3% si se excluye el calamar. Sin embargo, el precio internacional muestra una tendencia preocupante. En 2024, Ecuador —referente mundial del mercado— promedió apenas u$s 5.000 por tonelada, el valor más bajo de la década.
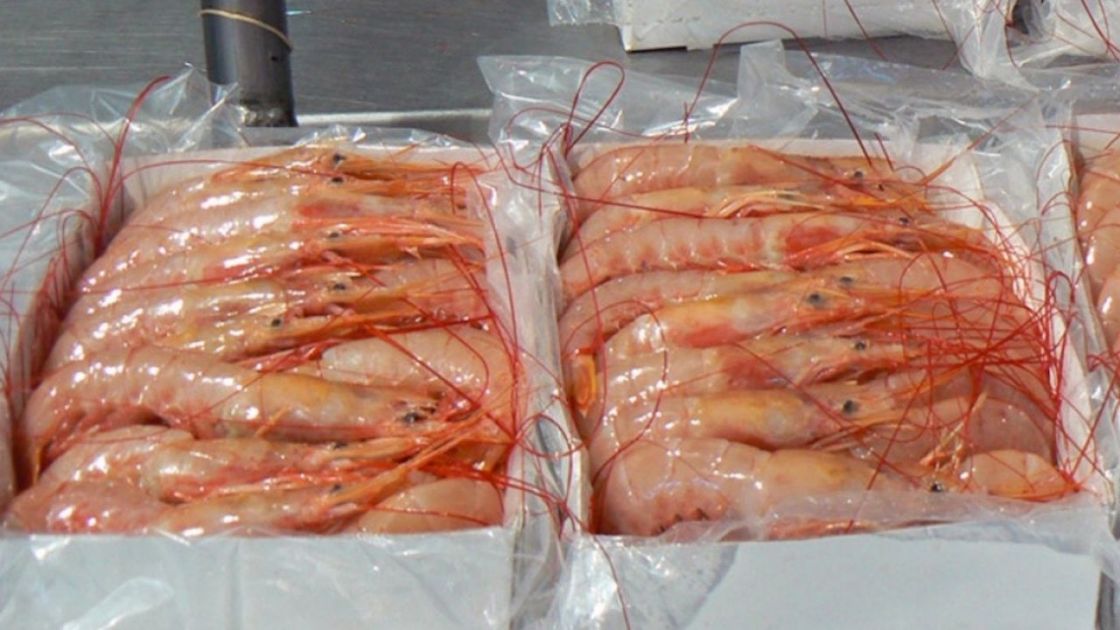
El producto argentino retrocedió un 2,5% en los últimos diez años, con caídas del 8% en el producto entero y un leve repunte en las colas (+4%). Esta dinámica erosiona la competitividad del país y deja en evidencia la necesidad de diversificar mercados y estrategias.
Entre Asia y Europa
España mantiene el liderazgo como principal comprador del langostino argentino, seguido por China, Estados Unidos, Japón, Brasil, Tailandia e Italia. El bloque asiático, con cuatro países en el top 10, avanza a paso firme y podría superar a la Unión Europea en participación total.
China, en particular, se consolida como destino preferente de la pota (Illex argentinus), cuya facturación alcanzó u$s 466 millones en el primer semestre de 2025, desplazando a España del primer puesto anual. El bloque RCEP, por su parte, ya supera en participación al europeo (34% vs 33%) y se perfila como el nuevo eje del comercio pesquero global.
Un salvavidas llamado calamar
Pese al panorama sombrío, el calamar argentino emerge como el gran salvavidas del sector. Con u$s 446 millones exportados en el primer semestre de 2025 —a cambio de 166.824 toneladas—, el Illex se convirtió en un negocio rentable tanto para empresas integradas como para las monoproducto.
Incluso en Malvinas, la pota compensó la cancelación de la segunda temporada de loligo (Doryteuthis gayi), con una captura histórica de 146.690 toneladas, un 223% más que el año anterior.
Una década decisiva
Entre la presión de los costos internos, la incertidumbre política, las tensiones internacionales y la falta de una estrategia industrial, el riesgo de colapso es real. Sin una hoja de ruta que equilibre competitividad y sostenibilidad, la bonanza exportadora podría ser apenas una ilusión contable.
El futuro dependerá, más que de las cifras, de la capacidad del país para articular políticas públicas que reconozcan el valor estratégico del mar. Porque si algo demuestra esta crisis, es que sin una visión integral, ni el mejor langostino podrá evitar que la pesca argentina se hunda en su propia tormenta perfecta.